Domain niederoderwitz.de kaufen?
Wir ziehen mit dem Projekt
niederoderwitz.de um.
Sind Sie am Kauf der Domain
niederoderwitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain niederoderwitz.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
G/GESCHICHTE - Der Aufstieg Roms - Vom Dorf zur Supermacht - G. Geschichte, Audio, 9788728201725G/geschichte - Der Aufstieg Roms - Vom Dorf Zur Supermacht Von G. Geschichte, Saga Egmont, 978-87-28-20172-5, Sprecher: Karsten Wolf, Sprache: Deutsch6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Halmakegel.com Kirche - 20x19x10mm - natur 255841Seien Sie kreativ und gestalten Sie Ihr Brettspiel individuell mit unsere Spielfigur Kirche. Spielmaterial das Spaß macht! 1x Kirche Farbe: natur Material: Holz Größe: ca. 20x19x10mm Höhe: ca. 20mm Breite: ca. 19mm Tiefe: ca. 10mm0,16 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Papermoon "BERGE-LANDSCHAFT DORF WIESE NEBEL GEBIRGE SONNE WALD"Vliestapete, BERGE-LANDSCHAFT DORF WIESE NEBEL GEBIRGE SONNE WALD, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
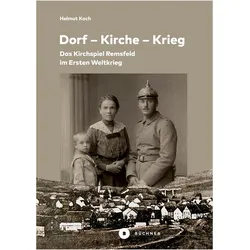
Dorf – Kirche – Krieg, Sachbücher von Helmut KochDorf – Kirche – Krieg behandelt einen bisher wissenschaftlich wenig bearbeiteten Themenzusammenhang. Angeregt durch das Schicksal seiner Grossväter, ging der Autor in seiner nordhessischen Heimat auf die Suche nach Zeugnissen aus der Zeit des Ersten Weltkrieges. Unerwartet zahlreiche Exponate, darunter hunderte Bilder und Feldpostbriefe sowie ergänzende Archivfunde, erlaubten eine umfangreiche Ausstellung und die hiermit erstmals gedruckt vorliegende historische Untersuchung. Wir erhalten einen aussergewöhnlichen Einblick in die sozialen und ökonomischen Verhältnisse von sechs Dörfern und ihrer Umgebung in der damaligen Zeit. Eine noch agrarisch geprägte Jugend wird mit einem industrialisierten, die Grenzen menschlicher Vorstellungskraft sprengenden totalen Krieg konfrontiert. Junge und zunehmend ältere Männer leiden und sterben an den Fronten, in Gedanken sind sie jedoch an der Heimatfront bei ihren Lieben. Der Autor stellt seine Funde in einen historischen Kontext und zeigt in grosser Materialfülle, wie sich der von Deutschland mitverschuldete Grosse Krieg im Leben der kleinen Leute niederschlug. Besonders richtet sich der Fokus auf Kirche und Pfarrer als moralische Autoritäten im Dorf und deren Agieren im Spannungsfeld zwischen Kriegsrhetorik und Seelsorge. Systematisch geht der Autor den Spuren nach, die dieser Krieg bis heute vor Ort hinterlassen hat und erfasst erstmalig Informationen zu sämtlichen Kriegsteilnehmenden einer kleinräumigen Region. Viele Einzelgeschichten werden in ihren historischen Zusammenhang gestellt und bieten einen Bezugspunkt für weitere Regionalstudien.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HGD, LED Weihnachtsdeko, Lichterbogen Kirche im WaldDer HGD LED-Lichterbogen „Kirche im Wald“ ist eine exquisite Weihnachtsdekoration, die eine besinnliche Atmosphäre in Ihr Zuhause bringt. Die detailreiche Darstellung einer idyllischen Kirche, umgeben von einer winterlichen Waldlandschaft, schafft ein stimmungsvolles Ambiente, das perfekt zur Advents- und Weihnachtszeit passt. Der Lichterbogen ist für ein batteriebetriebenes LED-Teelicht konzipiert, das ein warmes Licht ausstrahlt und die filigranen Details der Dekoration hervorhebt. Dank des Batteriebetriebs ist die Platzierung flexibel, sodass Sie ihn problemlos auf Fensterbänken, Sideboards oder Tischen anbringen können, ohne auf eine Steckdose angewiesen zu sein. Die integrierte Timerfunktion ermöglicht es, das LED-Teelicht automatisch ein- und auszuschalten, sodass Sie jeden Tag zur gewünschten Zeit eine stimmungsvolle Beleuchtung geniessen können. Mit seinen kompakten Massen von 23 x 9,5 x 33 cm eignet sich der Lichterbogen ideal als Fenster- oder Tischdekoration und fügt sich harmonisch in jede Weihnachtsgestaltung ein. Ob als festliche Dekoration oder als Geschenkidee, der HGD Lichterbogen „Kirche im Wald“ überzeugt durch sein zeitloses Design und seine vielseitigen Einsatzmöglichkeiten. - Detailreiche Darstellung einer Kirche im Wald - Batteriebetriebene LED-Beleuchtung für flexible Platzierung - Integrierte Timerfunktion für automatisches Ein- und Ausschalten - Ideal als Fenster- oder Tischdekoration.38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
G/GESCHICHTE - Der Aufstieg Roms - Vom Dorf zur Supermacht - G. Geschichte, Audio, 9788728201725G/geschichte - Der Aufstieg Roms - Vom Dorf Zur Supermacht Von G. Geschichte, Saga Egmont, 978-87-28-20172-5, Sprecher: Karsten Wolf, Sprache: Deutsch6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Halmakegel.com Kirche - 20x19x10mm - natur 255841Seien Sie kreativ und gestalten Sie Ihr Brettspiel individuell mit unsere Spielfigur Kirche. Spielmaterial das Spaß macht! 1x Kirche Farbe: natur Material: Holz Größe: ca. 20x19x10mm Höhe: ca. 20mm Breite: ca. 19mm Tiefe: ca. 10mm0,16 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Papermoon "BERGE-LANDSCHAFT DORF WIESE NEBEL GEBIRGE SONNE WALD"Vliestapete, BERGE-LANDSCHAFT DORF WIESE NEBEL GEBIRGE SONNE WALD, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kirche KunterbuntKirche Kunterbunt , Neue Ideen für Gemeindeentwicklung mit Familien , Wind- & Regenabweiser > Karosserie & Exterieur Styling , Auflage: 3. Auflage, Erscheinungsjahr: 20240129, Produktform: Kartoniert, Titel der Reihe: Kirche Kunterbunt##, Redaktion: Krebs, Reinhold~Sramek, Sabine, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 267, Themenüberschrift: RELIGION / Christian Ministry / Children, Keyword: Arbeit mit Kindern; Familienarbeit; Familiengottesdienst; Fresh X; Glaube; Gottesdienst; Gottesdienstgestaltung; Kindergottesdienst; Kirche Kunterbunt; Kirche für Familien; Kirche für Kinder, Fachschema: Christentum / Glaube, Bekenntnis~Christentum / Leben, Existenz, Menschsein~Gemeindearbeit (kirchlich)~Gottesdienst~Theologie, Fachkategorie: Christliche Kirchen, Konfessionen, Gruppen~Christliches Leben und christliche Praxis~Priestertum~Religiöse Gemeinschaften und Mönchstum~Theologie, Interesse Alter: Bezug zu Christen und christlichen Gruppen, Warengruppe: HC/Praktische Theologie, Fachkategorie: Gottesdienst, Riten und Zeremonien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Praxisverlag buch+musik, Verlag: Praxisverlag buch+musik, Verlag: Praxisverlag buch+musik bm gGmbH, Länge: 220, Breite: 138, Höhe: 25, Gewicht: 372, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2327670,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die orthodoxe KircheDie orthodoxe Kirche , Ihr Leben und ihr Glauben , > , Auflage: 3. Auflage, Erscheinungsjahr: 201301, Produktform: Kartoniert, Titel der Reihe: orientalia - patristica - oecumenica#4#, Redaktion: Larentzakis, Grigorios~Winkler, Dietmar W., Auflage: 12003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 256, Abbildungen: mit farbigen Abbildungen, Fachschema: Kirche (orthodox) - Orthodoxie, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Orthodoxe und orientalisch-orthodoxe Kirchen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Lit Verlag, Verlag: Lit Verlag, Länge: 233, Breite: 161, Höhe: 20, Gewicht: 476, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0100, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.